Le Plan d’épargne retraite (PER) nouvelle génération

Nos experts vous présentent le nouveau dispositif de plan épargne retraite, son fonctionnement et ses avantages.
Sommaire

Depuis le 1er octobre 2019, vous pouvez épargner dans le cadre plus souple et plus attractif du nouveau Per. Que deviennent vos « anciens » placements d’épargne retraite ? Quels sont les avantages de la nouvelle formule ?  

Le nouveau paysage de l’épargne retraite  

Le Per a été créé par la Loi du 22 mai 2019 dite Pacte. Il est composé de trois compartiments : un produit d’épargne individuel et deux produits d’entreprises. Le Per individuel regroupe les actuels Perp et contrat Madelin.

Le « Per collectif », nouvelle version du Perco, est un plan facultatif s’adressant à tous les salariés. Le « Per obligatoire » a vocation à remplacer le PERE de l’article 83. Lorsqu’il est mis en place dans l’entreprise, il est obligatoire et peut s’adresser selon le cas à tous les salariés ou seulement à une catégorie d’entre eux. 

Chacun de ces dispositifs comportent trois compartiments : un pour les versements volontaires de l’épargnant, un pour l’épargne salariale (intéressement, participation…), le dernier pour les versements obligatoires (du salarié et de l’employeur).

Ce mécanisme permet la portabilité de votre épargne tout au long de votre carrière. Contrairement à aujourd’hui vous ne serez plus contraint de multiplier les produits d’épargne retraite en fonction de vos changements de statut professionnel (salarié, indépendant…).  
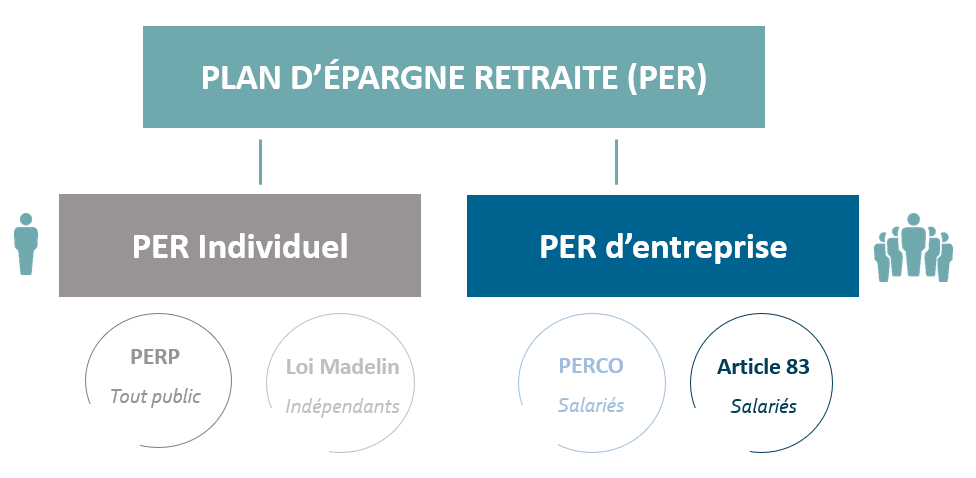
Le dispositif du Plan d'Épargne Retraite (PER)

Et votre épargne retraite que devient-elle ?  

Il sera possible de transférer votre épargne constituée sur un Perp, un contrat Madelin, Préfon, Corem, Perco, un PERE de l’article 83 sur un nouveau Per. Ces anciennes formules d’épargne ne pourront plus être souscrites à compter du 1er octobre 2020. Elles peuvent néanmoins être conservées et des versements pourront être opérés dessus, sans date limite. 

En outre, avant le 1er janvier 2023, les sommes issues d’un contrat d’assurance-vie détenu depuis plus de 8 ans peuvent également être placées, sur un Per avec un avantage fiscal à la clé. L’abattement est doublé pour le calcul de la part taxable des produits de l’épargne (9 200 € pour une personne seule et 18 400 € pour un couple). 

Pour profiter de l’avantage, le souscripteur du Per doit être à plus de 5 ans de l’âge de la retraite et le transfert doit se faire au sein de la même compagnie d’assurance. 

Le nouveau Per : quels sont les avantages ? 

Les sommes investies sur le Per demeurent, en principe, bloquées jusqu’à la retraite. Cependant, les circonstances exceptionnelles dans lesquelles il est possible de les retirer avant ce terme sont harmonisées et étendues. En cas de déblocage lié à l’invalidité, la fin de l’indemnisation du chômage, la liquidation judiciaire de son entreprise, le décès du conjoint ou partenaire de pacs, le surendettement, est ajouté l’achat de sa résidence principale.  

L’épargnant dispose d’une liberté de choix au moment de son départ à la retraite : il peut sortir ses avoirs en capital en une ou plusieurs fois ou convertir ce dernier en rentes à vie. Seuls les versements obligatoires ne peuvent sortir qu’en rente 

Pour la sécurité de l’épargnant, et sauf demande contraire de sa part, il lui sera appliquée une gestion pilotée. Celle-ci consiste à opter pour des placements dynamiques investis en actions lorsque l’épargnant est loin de l’âge de la retraite. Plus il s’en rapproche, plus son épargne est orientée vers des supports moins exposés au risque des marchés financiers. 

Le nouveau Per : quelle fiscalité ? 

Tous les versements volontaires sont déductibles du revenu pour le calcul de l’impôt sur le revenu, y compris ceux opérés par le salarié sur le Per collectif (ce qui n’est pas le cas pour le Perco).  L’intéressement, la participation et les abondements de l’employeur continuent, comme par le passé, à être exonérés d’impôt et soumis à CSG. Toutefois, ils ne sont pas déductibles des revenus. 

Les cotisations obligatoires sont également exonérées d’impôt sur le revenu et soumises à CSG. 


Contactez un expert retraite« 

FAQ

Retrouvez les réponses aux questions les plus fréquemment posées sur la retraite classées par thématiques.

Un audit retraite permet de vérifier les trimestres enregistrés sur votre relevé de carrière, de repérer d’éventuelles anomalies ou périodes manquantes. Si vous n’avez pas acquis tous les trimestres nécessaires pour bénéficier du taux plein, il permet également de faire le point sur votre situation et de connaître les solutions d’optimisation qui s’offrent à vous.


S’il vous manque des trimestres pour partir à taux plein vous pouvez, selon votre situation, poursuivre votre activité pour acquérir des trimestres supplémentaires et/ou envisager un rachat pour certaines périodes.


Cela dépend de votre statut. Si vous êtes président de SASU et que vous vous rémunérez uniquement en dividendes, ceux-ci ne vous permettent pas de valider des trimestres de retraite, car ils ne sont pas soumis aux cotisations sociales permettant d’acquérir ces droits.


Oui, si les revenus sur lesquels vous cotisez pour votre retraite sont suffisants. La validation de vos trimestres dépend du montant de vos revenus cotisés et pas uniquement de votre durée d’activité. Vous pouvez valider au maximum 4 trimestres par année civile.


Oui, vous pouvez consulter votre relevé de carrière à tout moment sur le site Info Retraite pour vérifier que toutes vos périodes d’activité et vos trimestres ont bien été enregistrés.


Consultez votre relevé de carrière pour vérifier le nombre de trimestres enregistrés. Une année d’activité incomplète ne signifie pas forcément qu’il vous manque des trimestres, puisque leur validation dépend des revenus sur lesquels vous avez cotisé et non du temps travaillé dans l’année.


Non ! Vous ne pouvez pas valider plus de quatre trimestres par année civile, y compris si vous exercez plusieurs activités et avez plusieurs statuts.


Non, les trimestres acquis lorsque vous étiez TNS (travailleur non-salarié) restent enregistrés, mais ce changement modifie votre régime de cotisations, ce qui peut impacter vos futurs droits à la retraite.


Les deux dispositifs ne s’excluent pas, mais ils ne répondent pas au même besoin. Le rachat porte sur des périodes passées et suppose de mobiliser un capital qui peut être important ; l’assurance volontaire porte sur les années à venir et étale l’effort de trésorerie. Selon le nombre de trimestres manquants, l’horizon de départ et le rendement du point de votre caisse, l’un peut être nettement plus avantageux que l’autre ou une combinaison des deux peut s’imposer. C’est un arbitrage à réaliser sur la base d’un relevé de carrière vérifié.


Oui, à tout moment. La résiliation s’obtient par simple lettre adressée à la caisse, avec effet au premier jour du trimestre civil suivant la demande. La radiation est également prononcée d’office lorsque les conditions cessent d’être remplies, par exemple en cas de reprise d’une activité entraînant une affiliation obligatoire, ou en cas de défaut de paiement après un avertissement resté sans effet pendant quinze jours.


Vous n’avez pas trouvé la réponse ?

Contactez-nous pour obtenir une réponse et un accompagnement personnalisé

Pour aller plus loin

Découvrez tous nos articles pour vous aider à appréhender votre départ à la retraite.

Nos solutions

Chaque année, nous réalisons plus de 2000 accompagnements auprès de chefs d’entreprise, médecins, professions juridiques, artisans/commerçants ou salariés/cadres.

Neovia ne propose pas une solution retraite, mais plusieurs, personnalisées et adaptées à chaque profil et à chaque situation : Bilan Retraite Conseil, Expertise Retraite, Expertise de Départ…

Nos experts possèdent une connaissance pointue des régimes de retraite, des carrières complexes et des spécificités sectorielles. Ils vous apportent des résultats concrets : reconstitution de carrière, sécurisation des droits, optimisation de votre retraite et audits de relevé de carrière pour déceler les éventuelles erreurs.


Audit de retraite

Bilan Retraite Conseil

Réservé aux cadres et salariés, ce diagnostic personnalisé vous permet de connaître l'âge de départ optimal et le montant de vos revenus pour préparer sereinement votre retraite.

Niveau d'accompagnement

1/5

Expertise Retraite

Dirigeants, chefs d’entreprise et professions libérales, après reconstitution fidèle de votre carrière, nous analysons les dispositifs réglementaires (régimes, rachats, majorations…) permettant d’optimiser votre retraite.

Niveau d'accompagnement

3/5

Expertise Retraite à Domicile

Un service premium et confidentiel, réservé uniquement aux cadres et salariés. Sur rendez-vous, un expert Neovia vous rend visite pour une étude retraite sur mesure et individualisée.

Niveau d'accompagnement

4/5

Votre profil

Vous avez un statut de dirigeant, professions libérale, médicale ou juridique, artisan/commerçant ou cadre ?

Vous avez besoin de mieux connaître vos droits ?

Découvrez tous nos conseils et prestations associées pour vous accompagner.

Salarié

Neovia accompagne les salariés pour vérifier leurs droits et optimiser leur départ à la retraite.

Dirigeant

Neovia accompagne les dirigeants pour sécuriser et optimiser leur retraite.

Profession médicale

Neovia accompagne les médecins et libéraux pour une retraite sereine et simplifiée.

Profession libérale

Neovia aide les professionnels à y voir clair dans leur retraite grâce à une approche sur mesure.

Profession juridique

Neovia accompagne les professions juridiques avec l’expertise nécessaire pour une retraite maîtrisée.

Artisan/ Commerçant

Neovia accompagne les artisans et commerçants pour optimiser et sécuriser leur retraite.

Cadre supérieur/ Expatrié

Neovia aide les cadres aux parcours complexes à reconstituer leur carrière et optimiser leur retraite.