Etude de cas client : cotisations retraite et impact sur la retraite

Découvrez le cas client de M.Léman : les cotisations retraite et leurs impacts, le rachat de trimestres et le cumul emploi-retraite.
Sommaire

Monsieur Léman est né en novembre 1974 et a travaillé 2 ans à l’étranger.   A son retour, il crée son entreprise. En l’état actuel de la législation, il peut partir à la retraite, au plus tôt, à 62 ans, soit en 2036.

Si l’échéance est lointaine, pour lui, la question est de savoir aujourd’hui quelle est la solution la plus avantageuse :

  • Racheter des trimestres ?
  • Cotiser sur un montant minimum de rémunération ? 
  • S’octroyer une rémunération importante et payer plus de cotisations ? 


Evaluation de la situation

En considérant que sa carrière actuelle se maintiendra dans le futur, M. Léman pourra prendre sa retraite en 2036. À cette date, il manquera encore 12 trimestres pour qu’il puisse toucher sa retraite sans abattement. Pour obtenir le taux plein, il devra attendre ses 65 ans.

Une retraite à taux plein pourrait donc être liquidée au 1er décembre 2039. Au total, M. Léman pourrait prétendre à un montant net de retraites de 2.431 euros en partant à 62 ans et de 2.973 euros en partant 3 ans plus tard. Soit un gain mensuel de 542€.

Les impacts d’un changement de rémunération

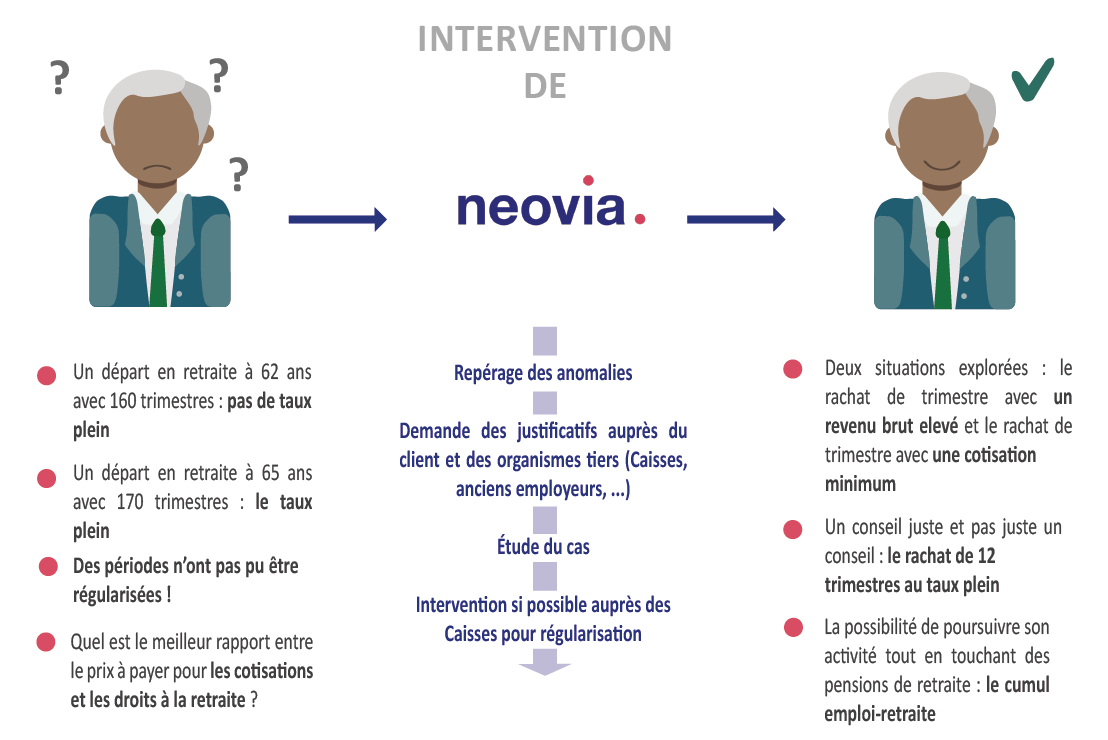
Le premier enjeu est pour M. Léman de trouver le meilleur rapport entre le prix à payer pour les cotisations et les droits à la retraite qu’il en retirera.

Pour le calcul de la retraite de base, le salaire soumis à cotisations sert à déterminer le nombre de trimestres validés par an (dans la limite de 4) et les 25 meilleures années de rémunération. Si M. Léman a eu une carrière descendante (des rémunérations élevées en début de carrière), sa future rémunération sera utile uniquement pour accumuler des trimestres.

Or, pour valider un trimestre, il faut cotiser sur une rémunération brute au moins égale à 150 fois le Smic brut horaire. Avec un revenu d’activité égal à 600 fois le smic brut horaire, il est possible d’acquérir 4 trimestres (soit 6.150 euros en 2021).

A l’inverse, avec des salaires faibles en début de carrière, il est plus favorable de cotiser sur une rémunération égale au plafond de la Sécurité sociale pour faire augmenter la rémunération annuelle moyenne.

A ne pas oublier : les points acquis en retraite complémentaire sont calculés sur le salaire brut. Le compteur de points augmente plus vite avec une rémunération importante.

Le second enjeu est le prix qu’il est nécessaire de débourser pour un trimestre dans une opération de rachat de trimestre. Le coût d’un trimestre varie selon différents paramètres :

  • l’âge atteint au moment du rachat
  • la moyenne des revenus professionnels bruts des 3 dernières années
  • l’option (option 1 pour augmenter le taux seulement, option 2 pour augmente le taux et la durée d’assurance).

Avec un salaire brut bas, le coût du rachat sera donc moins important.

Les projections de rachat de trimestres retraite avec un revenu brut élevé

L’évaluation est réalisée en partant du principe que M. Léman cotise sur une rémunération brute égale au plafond de la Sécurité sociale (3 428 €par mois en 2021). Avec ses 160 trimestres à 62 ans, il lui manquera 12 trimestres pour obtenir sa retraite à taux plein. Au regard de sa carrière, il peut racheter les 12 trimestres manquants.

Il lui en coûterait alors 52.704 euros. L’opération porterait le montant de ses retraites à 2.809 euros (au lieu de 2.431 euros).

Pour apprécier l’intérêt du rachat, il convient de regarder la durée d’amortissement de son rachat de trimestre mais aussi comparer les gains nets que fera M. Léman entre la date de son départ à la retraite et ses 80 ans selon les différents scénarios (départ à 62 ans ou 65 ans).


Date d’effet des pensions

62 ans

01/12/2036

65 ans

01/12/2039

La liquidation se fera :

Taux minoré Taux plein grâce au rachat de trimestre Taux plein
Cumul de pension à 80 ans 524 000€ 549 000€

532 000€


Conclusion : le rachat est favorable dans tous les cas.
 

Etude de cas client : les cotisations retaite et leurs impacts sur la retraite


Les projections de rachat de trimestres retraite avec une cotisation minimum

Nous avons projeté toutes les cotisations à venir avec un salaire minimum de 6150€ brut /an (ce qui représente 600 fois le Smic horaire).

Monsieur Léman devra alors débourser 39.948 euros pour le rachat de 12 trimestres. Ses retraites liquidées au taux plein à 62 ans représenteront alors un montant mensuel net de 2.307 euros (soit de l’ordre de 500 euros de moins par mois par rapport à une rémunération brute égale au plafond de la Sécurité sociale).

Procédons aux comparaisons :

 Date d’effet des pensions

62 ans

01/12/2036

65 ans

01/12/2039

La liquidation se fera : Taux minoré Taux plein grâce au rachat de trimestre

Taux plein

Cumul de pension à 80 ans 431 000€ 454 000€

428 000€


Conclusion : le rachat est encore une fois favorable pour Monsieur Léman.


Le conseil retraite de NEOVIA

Le rachat de 12 trimestres est conseillé avec la liquidation des retraites à taux plein à 62 ans. M. Léman pourra ainsi, s’il le souhaite, poursuivre son activité et cumuler sans restriction revenus d’activité et pensions.


À savoir: le prix du rachat est déductible des revenus pour l’établissement de l’impôt sur le revenu.  L’opération peut donc faire baisser la facture fiscale et ainsi le coût total du rachat.

Nos experts retraite sont là pour faire un audit complet de votre carrière et procéder à un calcul exact de l’intégralité de vos pensions de retraite afin de vous conseiller au mieux sur vos choix, n’hésitez pas à faire appel à eux !

Contactez un expert retraite« 

Une question sur votre retraite ? Parlons-en !

Cet article vous donne les grandes lignes mais votre retraite dépend de votre parcours.
Un conseiller retraite Neovia fait le point avec vous et répond à toutes vos questions lors d’un rendez-vous dédié sans frais et sans engagement. 

FAQ

Retrouvez les réponses aux questions les plus fréquemment posées sur la retraite classées par thématiques.

Le relevé affiche le salaire soumis à cotisations, limité au plafond de la Sécurité sociale (48 900 € en 2026). Un écart peut aussi venir d’éléments non soumis à cotisations ou d’une erreur de déclaration, à signaler avec vos bulletins de paie.


Le nombre de trimestres validés figure année par année, avec un total par régime. Vous le consultez dans votre espace personnel sur info-retraite.fr. Les majorations pour enfants n’y apparaissent pas : elles sont ajoutées au calcul de la retraite.


Comparez-le à vos fiches de paie et à vos documents : aucune année manquante, tous les employeurs présents, revenus cohérents, trimestres conformes à votre activité. En cas de carrière complexe, un expert peut le contrôler à votre place.


Multipliez vos points par la valeur de service du point pour obtenir un montant annuel brut, puis divisez par 12 pour le montant mensuel. Par exemple, 5 000 points × 1,4587 € = 7 293,50 € par an, soit environ 607,79 € bruts par mois.


1 000 points rapportent 1 458,70 € bruts par an, soit 121,56 € bruts par mois (1 000 × 1,4587 €). Pour savoir combien de points viser selon la pension souhaitée, consultez notre article combien de points faut-il pour sa retraite ?


Oui. Chaque régime auquel vous avez cotisé (régime général, régime des indépendants, caisse libérale, Agirc-Arrco, fonction publique…) verse sa propre pension. Le total forme votre retraite. Veillez à ne pas oublier un régime au moment de liquider vos droits : c’est précisément ce que vérifie un expert lors de la reconstitution de carrière.


Oui, grâce au cumul emploi-retraite, dont les règles changent pour les retraites prenant effet à compter du 1er janvier 2027 (trois paliers selon l’âge : avant l’âge légal, entre l’âge légal et 67 ans, à partir de 67 ans). Si vous souhaitez plutôt réduire votre activité avant de partir, la retraite progressive peut être une alternative. Le cumul emploi-retraite mérite d’être anticipé avant de fixer votre date de départ.


Oui : la pension de retraite est versée chaque mois jusqu’au décès du retraité, puis, sous conditions, une pension de réversion peut prendre le relais pour le conjoint survivant. Son montant évolue : la retraite de base est en principe revalorisée chaque année en janvier, et la retraite complémentaire Agirc-Arrco chaque 1er novembre, selon la décision des partenaires sociaux.


La pension d’invalidité est un revenu de remplacement versé avant la retraite lorsque la capacité de travail ou de gain est réduite d’au moins deux tiers. À partir de 62 ans, elle est en principe remplacée par une retraite au titre de l’inaptitude au travail, calculée au taux plein de 50 % pour la retraite de base, même si le nombre de trimestres requis n’est pas atteint. Attention : le taux plein ne garantit pas une pension complète, car le montant peut rester réduit en fonction de la durée d’assurance validée.
Ce remplacement n’est pas systématique si vous poursuivez une activité professionnelle ou si vous êtes dans certaines situations de recherche d’emploi. Sous conditions, le versement de la pension d’invalidité peut alors être maintenu au-delà de 62 ans, jusqu’à la cessation de l’activité ou, au plus tard, jusqu’à 67 ans. 


La pension de retraite repose sur vos propres droits. La pension de réversion est une partie de la retraite de votre conjoint décédé, reversée au conjoint survivant ou à l’ex-conjoint. Elle représente 54 % de la retraite de base du défunt au régime général et 60 % de sa retraite complémentaire Agirc-Arrco. Il faut avoir été marié (le Pacs et le concubinage ne donnent pas droit à la réversion), avoir au moins 55 ans et, au régime général, ne pas dépasser un plafond de ressources. Elle peut se cumuler avec votre propre retraite. Les experts Neovia vous aident à la calculer et à la demander grâce aux Prestations Complémentaires.


Vous n’avez pas trouvé la réponse ?

Contactez-nous pour obtenir une réponse et un accompagnement personnalisé

Pour aller plus loin

Découvrez tous nos articles pour vous aider à appréhender votre départ à la retraite.

Nos solutions

Chaque année, nous réalisons plus de 2000 accompagnements auprès de chefs d’entreprise, médecins, professions juridiques, artisans/commerçants ou salariés/cadres.

Neovia ne propose pas une solution retraite, mais plusieurs, personnalisées et adaptées à chaque profil et à chaque situation : Bilan Retraite Conseil, Expertise Retraite, Expertise de Départ…

Nos experts possèdent une connaissance pointue des régimes de retraite, des carrières complexes et des spécificités sectorielles. Ils vous apportent des résultats concrets : reconstitution de carrière, sécurisation des droits, optimisation de votre retraite et audits de relevé de carrière pour déceler les éventuelles erreurs.


Audit de retraite

Bilan Retraite Conseil

Réservé aux cadres et salariés, ce diagnostic personnalisé vous permet de connaître l'âge de départ optimal et le montant de vos revenus pour préparer sereinement votre retraite.

Niveau d'accompagnement

1/5

Expertise Retraite

Dirigeants, chefs d’entreprise et professions libérales, après reconstitution fidèle de votre carrière, nous analysons les dispositifs réglementaires (régimes, rachats, majorations…) permettant d’optimiser votre retraite.

Niveau d'accompagnement

3/5

Votre profil

Vous avez un statut de dirigeant, professions libérale, médicale ou juridique, artisan/commerçant ou cadre ?

Vous avez besoin de mieux connaître vos droits ?

Découvrez tous nos conseils et prestations associées pour vous accompagner.

Salarié

Neovia accompagne les salariés pour vérifier leurs droits et optimiser leur départ à la retraite.

Dirigeant

Neovia accompagne les dirigeants pour sécuriser et optimiser leur retraite.

Profession médicale

Neovia accompagne les médecins et libéraux pour une retraite sereine et simplifiée.

Profession libérale

Neovia aide les professionnels à y voir clair dans leur retraite grâce à une approche sur mesure.

Profession juridique

Neovia accompagne les professions juridiques avec l’expertise nécessaire pour une retraite maîtrisée.

Artisan/ Commerçant

Neovia accompagne les artisans et commerçants pour optimiser et sécuriser leur retraite.

Cadre supérieur/ Expatrié

Neovia aide les cadres aux parcours complexes à reconstituer leur carrière et optimiser leur retraite.