Etude de cas client : un départ à 60 ans pour carrière longue

Vous avez eu une carrière longue ? Vous pouvez peut-être partir plus tôt à la retraite ! Nos experts vous disent tout.
Sommaire

Monsieur Richard a commencé à travailler jeune, à 16 ans. Bien que chef d’entreprise depuis quelques années, il s’est ouvert jusqu’à ce jour des droits à la retraite uniquement dans le régime des salariés. Sa carrière est complexe car il a travaillé pour de nombreux employeurs.

Aujourd’hui il veut savoir s’il remplit les conditions pour prendre sa retraite dès 60 ans dans le cadre des « carrières longues » et quel serait alors son montant ?

Retraite : les droits officiels

Selon les informations qu’il détient via son relevé de situation individuelle et son estimation indicative globale délivrés par le GIP info-retraite (réunion des organismes de retraite obligatoire), M. Richard pourrait prendre sa retraite à 62 ans, au 1er mars 2026. Il aurait alors 165 trimestres.

Né en 1964, il lui en faudrait 169 pour obtenir la retraite à taux plein, condition qu’il remplira au 1er janvier 2027, soit trois trimestres plus tard.

Pour valider un trimestre, il est nécessaire de cotiser sur un salaire brut égal à 150 fois la valeur horaire du smic brut (soit 1 678,95 euros en 2022).

Si le salaire brut de 2026 de M. Richard est au moins égal à 600 fois le Smic horaire de 2026, il validera les 4 trimestres qui lui manquent pour le taux plein. Le montant net de ses retraites serait de 2.574 euros par mois pour un départ à 62 ans et de 2.775 euros s’il part 3 trimestres plus tard pour décrocher le taux plein, soit un gain de 201 euros par mois.

L’analyse de la carrière par le conseiller retraite NEOVIA

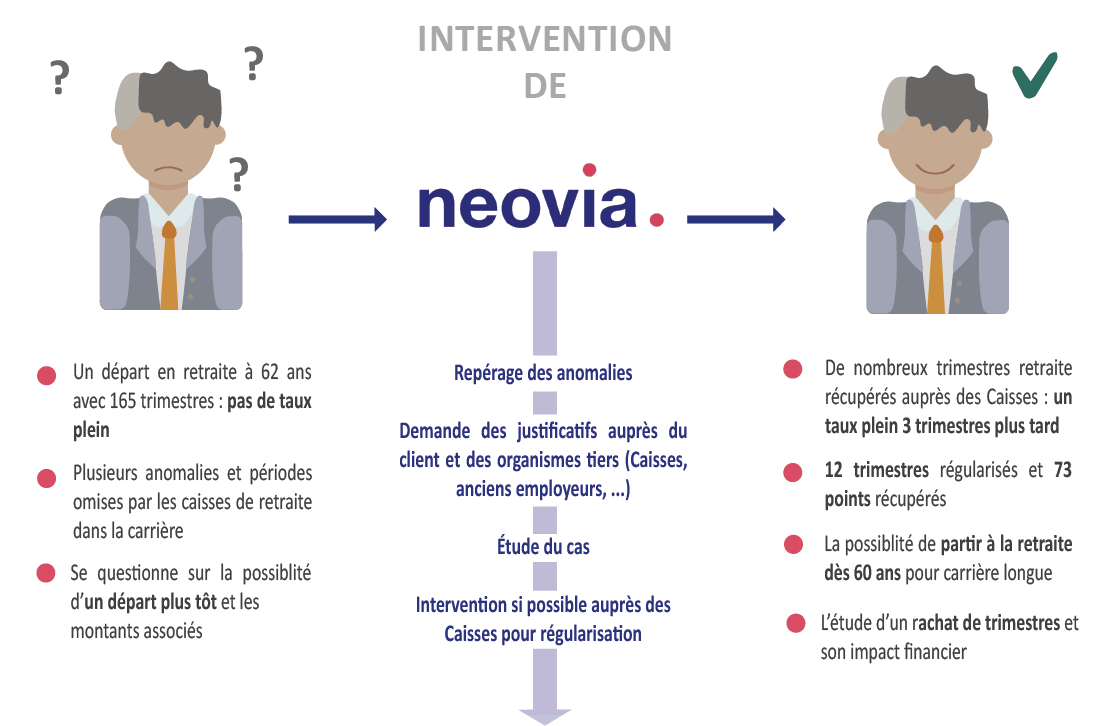
Le conseiller retraite de NEOVIA constate plusieurs anomalies :

Une activité n’apparait pas dans le relevé de carrière du régime général alors qu’elle a bien été prise en compte par l’Agirc-Arrco. M. Richard a conservé ses bulletins de salaire ce qui lui vaut 12 trimestres supplémentaires déterminants pour sa date de départ. Cette nouvelle période n’aura pas, en revanche, de répercussion sur le calcul de son salaire annuel moyen. Ces années ne faisant pas partie des 25 meilleures années de salaire.

Une courte période de travail a également été oubliée par l’Agirc-Arrco. Une régularisation, bulletins de salaire à l’appui, vaut à M. Richard 73,35 nouveaux points Agirc-Arrco soit un gain net mensuel de 7 euros.    
avant après client carrière longue

Les effets de la régularisation de la carrière

Si M. Richard n’avait pas récupéré les 12 trimestres pour les années d’activité manquantes, il aurait dû attendre le 1er janvier 2027 pour obtenir sa retraite à taux plein.

Un rachat de 4 trimestres lui aurait néanmoins permis de partir dès 62 ans, le 1er mars 2026. Cette opération était possible car au cours de sa carrière, il n’a pas validé 4 trimestres chaque année. Toutefois, il lui aurait fallu débourser 17.468 euros.

Les 12 trimestres supplémentaires lui donnent également l’opportunité d’un départ anticipé pour carrière longue dès le 1er mars 2024. En effet, M. Richard coche toutes les conditions :

  1. Il valide au moins 5 trimestres d’assurance avant le 31 décembre de l’année de ses 20 ans
  2. Il réunit les 169 trimestres cotisés à 60 ans et cela grâce à la régularisation de l’activité omise par la CARSAT.

Bilan financier

Selon les estimations réalisées par le conseiller retraite et compte tenu des régularisations faites, M. Richard recevrait un total de retraite net de :

  • 2 653 euros pour un départ à 60 ans (contre un départ impossible selon les évaluations officielles).
  • 744 euros pour un départ à 62 ans (contre 2.574 euros selon les évaluations officielles).

Les conseils retraite de NEOVIA

Pour définir l’âge auquel il désire prendre sa retraite, M. Richard doit, s’il entend poursuivre une activité professionnelle, connaître les règles du cumul emploi-retraite.

En choisissant de faire liquider ses retraites à 62 ans, leur versement ne sera jamais remis en cause quel que soit le montant de revenus que lui procure son activité professionnelle. En effet, à partir de 62 ans, un salarié ayant fait liquider ses retraites à taux plein peut cumuler intégralement retraites et rémunérations.

En revanche, avant 62 ans, le cumul est plafonné jusqu’à l’âge légal. Sa retraite de base pourra être réduite pendant 2 ans si l’addition « pensions + rémunération » dépasse soit la moyenne de ses trois derniers mois de salaire brut soit 160% du Smic brut. L’Agirc-Arrco applique des règles voisines.

Même si M. Richard désire prendre sa retraite à 62 ans, le conseiller retraite lui recommande de demander l’attestation de carrière longue à la Carsat qui fixera la date à partir de laquelle il peut prétendre à sa retraite à taux plein. Ainsi, il pourra échapper à la minoration temporaire de 10% de sa pension Agirc-Arrco pendant 3 ans.

Rappelons que depuis 2019, un salarié qui prend sa retraite dès qu’il a tous ses trimestres nécessaires au taux plein (à partir de l’âge légal de la retraite ou avant) se voit appliquer cette minoration.

À savoir : le rachat de trimestres ne compte pas pour la retraite anticipée : Les trimestres rachetés correspondant aux années d’étude ou à des années incomplètes (dispositif dit du « versement pour la retraite ») ne comptent ni pour la condition de début d’activité (les 4 ou 5 trimestres avant le 31 décembre de l’année des 20 ans) ni pour atteindre le nombre de trimestres cotisés… Sauf si la demande de rachat a été faite avant 2006. Dans ce dernier cas il faut avoir choisi la formule de rachat pour augmenter le taux de la retraite et la durée d’assurance.


Pour une expertise retraite personnalisée faites-vous accompagner par les experts retraite NEOVIA, nous proposons des prestations adaptées à votre situation.

> L’Expertise de Départ

> La Liquidation Sérénité

> L’expertise Retraite

Et bien plus ! Découvrez l’ensemble de nos prestations

Nos experts retraite sont là pour faire un audit complet de votre carrière et procéder à un calcul exact de l’intégralité de vos pensions de retraite afin de vous conseiller au mieux sur vos choix, n’hésitez pas à faire appel à eux !
Contactez un expert retraite« 

Une question sur votre retraite ? Parlons-en !

Cet article vous donne les grandes lignes mais votre retraite dépend de votre parcours.
Un conseiller retraite Neovia fait le point avec vous et répond à toutes vos questions lors d’un rendez-vous dédié sans frais et sans engagement. 

FAQ

Retrouvez les réponses aux questions les plus fréquemment posées sur la retraite classées par thématiques.

La poursuite ou la reprise d’une activité professionnelle en cumul emploi-retraite peut, sous certaines conditions, permettre d’obtenir une seconde retraite en complément de votre première retraite.


Le régime de retraite dépend du statut social du dirigeant. Un président de SAS est assimilé salarié et relève du régime général et de l’Agirc-Arrco. Un gérant majoritaire de SARL est TNS et relève du régime des indépendants aligné et du RCI.


En tant que gérant majoritaire de SARL, vous êtes travailleur non salarié (TNS). Votre retraite de base relève du régime des indépendants aligné et se calcul à partir de votre revenu annuel moyen, du taux applicable et de votre durée d’assurance. Quant à votre retraite complémentaire des indépendants (RCI), elle est calculée selon un système de points.


En tant que président de SAS ou SASU, vous êtes assimilé salarié. Votre retraite comprend une retraite de base du régime général, calculée à partir de votre revenu annuel moyen, du taux applicable et de votre durée d’assurance. Votre retraite complémentaire Agirc-Arrco dépend du nombre de points acquis grâce à vos cotisations au cours de votre carrière.


Votre retraite comprend une retraite de base et une retraite complémentaire.

Le calcul de la retraite de base est le suivant :

  • Revenu annuel moyen × taux × (durée d’assurance retenue / durée d’assurance requise) ;
  • Le calcul de la retraite complémentaire : Pension complémentaire = nombre de points acquis × valeur du point au moment du départ à la retraite.


Oui, une période peut être absente ou mal reportée lors d’un changement de statut ou de régime. Pensez à vérifier vos trimestres et points enregistrés auprès des différents régimes.


Vous pouvez demander sa correction auprès de la caisse de retraite concernée directement.


Vérifiez que toutes vos périodes d’activité, vos revenus, vos trimestres et vos points de retraite complémentaire apparaissent correctement.


Un audit retraite permet de vérifier les trimestres enregistrés sur votre relevé de carrière, de repérer d’éventuelles anomalies ou périodes manquantes. Si vous n’avez pas acquis tous les trimestres nécessaires pour bénéficier du taux plein, il permet également de faire le point sur votre situation et de connaître les solutions d’optimisation qui s’offrent à vous.


S’il vous manque des trimestres pour partir à taux plein vous pouvez, selon votre situation, poursuivre votre activité pour acquérir des trimestres supplémentaires et/ou envisager un rachat pour certaines périodes.


Vous n’avez pas trouvé la réponse ?

Contactez-nous pour obtenir une réponse et un accompagnement personnalisé

Pour aller plus loin

Découvrez tous nos articles pour vous aider à appréhender votre départ à la retraite.

Nos solutions

Chaque année, nous réalisons plus de 2000 accompagnements auprès de chefs d’entreprise, médecins, professions juridiques, artisans/commerçants ou salariés/cadres.

Neovia ne propose pas une solution retraite, mais plusieurs, personnalisées et adaptées à chaque profil et à chaque situation : Bilan Retraite Conseil, Expertise Retraite, Expertise de Départ…

Nos experts possèdent une connaissance pointue des régimes de retraite, des carrières complexes et des spécificités sectorielles. Ils vous apportent des résultats concrets : reconstitution de carrière, sécurisation des droits, optimisation de votre retraite et audits de relevé de carrière pour déceler les éventuelles erreurs.


Audit de retraite

Bilan Retraite Conseil

Réservé aux cadres et salariés, ce diagnostic personnalisé vous permet de connaître l'âge de départ optimal et le montant de vos revenus pour préparer sereinement votre retraite.

Niveau d'accompagnement

1/5

Expertise Retraite

Dirigeants, chefs d’entreprise et professions libérales, après reconstitution fidèle de votre carrière, nous analysons les dispositifs réglementaires (régimes, rachats, majorations…) permettant d’optimiser votre retraite.

Niveau d'accompagnement

3/5

Expertise Retraite à Domicile

Un service premium et confidentiel, réservé uniquement aux cadres et salariés. Sur rendez-vous, un expert Neovia vous rend visite pour une étude retraite sur mesure et individualisée.

Niveau d'accompagnement

4/5

Votre profil

Vous avez un statut de dirigeant, professions libérale, médicale ou juridique, artisan/commerçant ou cadre ?

Vous avez besoin de mieux connaître vos droits ?

Découvrez tous nos conseils et prestations associées pour vous accompagner.

Salarié

Neovia accompagne les salariés pour vérifier leurs droits et optimiser leur départ à la retraite.

Dirigeant

Neovia accompagne les dirigeants pour sécuriser et optimiser leur retraite.

Profession médicale

Neovia accompagne les médecins et libéraux pour une retraite sereine et simplifiée.

Profession libérale

Neovia aide les professionnels à y voir clair dans leur retraite grâce à une approche sur mesure.

Profession juridique

Neovia accompagne les professions juridiques avec l’expertise nécessaire pour une retraite maîtrisée.

Artisan/ Commerçant

Neovia accompagne les artisans et commerçants pour optimiser et sécuriser leur retraite.

Cadre supérieur/ Expatrié

Neovia aide les cadres aux parcours complexes à reconstituer leur carrière et optimiser leur retraite.