Etude de cas carrière médicale : la solution du rachat de trimestres est-elle une bonne option ?

Découvrez comment NEOVIA a traité le dossier de M. Bernard, médecin qui peut avoir recours au rachat de trimestres pour obtenir le taux plein.
Sommaire

M. Bernard est né en avril 1961. Il est aujourd’hui père de deux enfants. Après de longues années d’études, il a ouvert son cabinet médical. Depuis cette date, il travaille également à l’hôpital sous le statut de salarié.

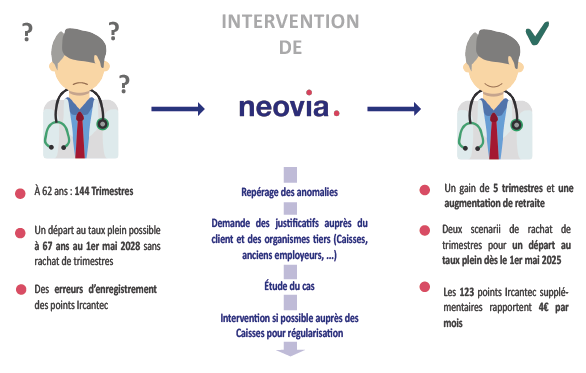
Selon l’estimation de son relevé de carrière, s’il prend sa retraite à 62 ans soit l’âge légal, il aura 144 trimestres sur les 168 nécessaires et pourra compter sur 3 361 euros de pensions.

Pour décrocher le taux plein et 5 102 euros de retraites mensuelles, il lui faudrait attendre ses 67 ans, en 2028. Il envisage néanmoins de cesser son activité avant. Pour prendre sa décision, M. Bernard a besoin de savoir s’il est opportun de racheter des trimestres.

La reconstitution de carrière

Pour établir le plus justement possible le montant de la future retraite en tant que médecin, la carrière doit être passée au crible. Pourquoi ? Pour détecter toutes les périodes d’activité oubliées et les erreurs, comme par exemple, un salaire brut annuel erroné. Ce travail est réalisé en confrontant les bulletins de salaires et relevé de cotisations de toute la carrière avec les éléments portés sur le relevé de carrière. Pour ce dossier, le travail du conseiller retraite a été fructueux.

En 1982, M. Bernard a travaillé : pour cette année-là aucun oubli n’est à signaler. En revanche, pour les années au cours desquelles M. Bernard a été externe puis interne – entre 1984 – 1990 – deux omissions sont relevées.

Des régularisations retraite demandées

La première erreur à rectifier concerne une période d’activité entre 1986 et 1987. M. Bernard était alors interne au CHU de Grenoble et a cotisé à l’Ircantec. Toutefois, ce régime complémentaire n’a pas pris en compte cette période. Avec une « attestation employeur » réclamée au CHU de Grenoble et présentée à l’Ircantec, 28 points supplémentaires ont été ajoutés au compte de points (soit un euro de plus par mois).

Une deuxième période d’internat dans un hôpital local, entre 1986 et 1987, n’était connue ni du régime général, ni de l’Ircantec. Avec la photocopie des bulletins de salaire correspondant, le régime général a validé 5 trimestres en plus. Grâce à cela M. Bernard a la possibilité d’obtenir sa retraite à taux plein dès le 1er janvier 2028 (au lieu du 1er mai 2028). Aux vues de l’attestation du versement des cotisations établies par l’hôpital local, 95 points Ircantec supplémentaires ont été obtenus (soit 3 euros en plus par mois).

Enfin, la régularisation de l’année 1987 au régime général permet de faire entrer la rémunération brute correspondante dans les 25 meilleures années de salaire. Le montant de la retraite de base de salarié s’en trouve augmenté.

Les possibilités de rachat de trimestres

Pour son activité libérale M. Bernard cotise à la CARMF (Caisse Autonome de Retraite des Médecins de France). Dans le même temps, il relève également du régime général pour son activité à l’hôpital. Au regard de cette affiliation simultanée, le rachat ne pourra se faire qu’auprès de l’Assurance Retraite.

Après la rectification opérée sur sa carrière et les 5 trimestres validés en plus, M. Bernard aura 149 trimestres à 62 ans (au 1er mai 2023). Il lui en faudrait 167 pour obtenir le taux plein. En rachetant 12 trimestres, il atteindrait ce chiffre fatidique.

Bilan financier de l’opération de rachat de trimestres

Le rachat de 12 trimestres coûterait 54 528 euros à M. Bernard, s’il le fait le plus tôt possible. Cette dépense est déductible des revenus de M. Bernard ce qui se traduirait par une baisse de 10 435 euros de son impôt.

On peut alors parler d’un coût de rachat de 44 093€ (54 528€ – 10 435€).

Or, ce rachat ferait gagner à Monsieur 257€/mois net de pension, soit 3 084€/an.

La durée d’amortissement serait de plus de 14 ans, ce qui est plutôt long.

Le rachat est déconseillé pour M. Bernard.
 

Les apports de NEOVIA

Grâce à l’analyse fine de sa carrière, M. Bernard a gagné 5 trimestres. Cela se traduit par une augmentation de sa retraite et lui permet d’obtenir le taux plein au 1er janvier 2028. Il a également reçu nos conseils sur le rachat de trimestre.  

À savoir : le coût de rachat d’un trimestre dépend de plusieurs critères :

  • En premier lieu, l’âge auquel la demande de rachat est faite : le prix augmente jusqu’à 62 ans puis baisse légèrement jusqu’à 67 ans. La moyenne des revenus professionnels bruts des 3 dernières années joue également sur la somme à débourser.
  • Le coût tient compte enfin de l’option choisie : avec l’option 1, le rachat augmente le taux de la liquidation de la retraite, avec l’option 2, le rachat, dont le prix est plus élevé, joue sur le taux et la durée d’assurance.
  • Le prix d’achat d’un trimestre est en fonction du niveau de revenus et de l’âge atteint au moment de la réalisation de l’opération.


Si vous souhaitez plus d’informations, contactez-nous pour un diagnostic personnalisé de votre situation ! 
Contactez un expert retraite« 

Une question sur votre retraite ? Parlons-en !

Cet article vous donne les grandes lignes mais votre retraite dépend de votre parcours.
Un conseiller retraite Neovia fait le point avec vous et répond à toutes vos questions lors d’un rendez-vous dédié sans frais et sans engagement. 

FAQ

Retrouvez les réponses aux questions les plus fréquemment posées sur la retraite classées par thématiques.

Multipliez vos points par la valeur de service du point pour obtenir un montant annuel brut, puis divisez par 12 pour le montant mensuel. Par exemple, 5 000 points × 1,4587 € = 7 293,50 € par an, soit environ 607,79 € bruts par mois.


1 000 points rapportent 1 458,70 € bruts par an, soit 121,56 € bruts par mois (1 000 × 1,4587 €). Pour savoir combien de points viser selon la pension souhaitée, consultez notre article combien de points faut-il pour sa retraite ?


Oui. Chaque régime auquel vous avez cotisé (régime général, régime des indépendants, caisse libérale, Agirc-Arrco, fonction publique…) verse sa propre pension. Le total forme votre retraite. Veillez à ne pas oublier un régime au moment de liquider vos droits : c’est précisément ce que vérifie un expert lors de la reconstitution de carrière.


Oui, grâce au cumul emploi-retraite, dont les règles changent pour les retraites prenant effet à compter du 1er janvier 2027 (trois paliers selon l’âge : avant l’âge légal, entre l’âge légal et 67 ans, à partir de 67 ans). Si vous souhaitez plutôt réduire votre activité avant de partir, la retraite progressive peut être une alternative. Le cumul emploi-retraite mérite d’être anticipé avant de fixer votre date de départ.


Oui : la pension de retraite est versée chaque mois jusqu’au décès du retraité, puis, sous conditions, une pension de réversion peut prendre le relais pour le conjoint survivant. Son montant évolue : la retraite de base est en principe revalorisée chaque année en janvier, et la retraite complémentaire Agirc-Arrco chaque 1er novembre, selon la décision des partenaires sociaux.


La pension d’invalidité est un revenu de remplacement versé avant la retraite lorsque la capacité de travail ou de gain est réduite d’au moins deux tiers. À partir de 62 ans, elle est en principe remplacée par une retraite au titre de l’inaptitude au travail, calculée au taux plein de 50 % pour la retraite de base, même si le nombre de trimestres requis n’est pas atteint. Attention : le taux plein ne garantit pas une pension complète, car le montant peut rester réduit en fonction de la durée d’assurance validée.
Ce remplacement n’est pas systématique si vous poursuivez une activité professionnelle ou si vous êtes dans certaines situations de recherche d’emploi. Sous conditions, le versement de la pension d’invalidité peut alors être maintenu au-delà de 62 ans, jusqu’à la cessation de l’activité ou, au plus tard, jusqu’à 67 ans. 


La pension de retraite repose sur vos propres droits. La pension de réversion est une partie de la retraite de votre conjoint décédé, reversée au conjoint survivant ou à l’ex-conjoint. Elle représente 54 % de la retraite de base du défunt au régime général et 60 % de sa retraite complémentaire Agirc-Arrco. Il faut avoir été marié (le Pacs et le concubinage ne donnent pas droit à la réversion), avoir au moins 55 ans et, au régime général, ne pas dépasser un plafond de ressources. Elle peut se cumuler avec votre propre retraite. Les experts Neovia vous aident à la calculer et à la demander grâce aux Prestations Complémentaires.


Non. Il existe d’autres pensions : la pension d’invalidité, la pension alimentaire ou la pension de réversion. La pension de retraite n’est qu’une pension parmi d’autres.


La retraite est une situation : celle d’une personne qui a cessé ou réduit son activité professionnelle et fait valoir ses droits. La pension de retraite est le revenu versé, par un ou plusieurs régimes, en contrepartie des droits acquis. On « part à la retraite » et on « perçoit une pension ».


Contrôlez vos périodes d’activité, vos revenus, vos trimestres et vos régimes. Notre guide pour comprendre son relevé de carrière] explique comment, et notre vidéo « Comment lire son relevé de carrière »  le montre en moins de trois minutes. En cas d’erreur, découvrez comment la corriger; s’il manque des trimestres, voyez que faire pour partir à taux plein.


Vous n’avez pas trouvé la réponse ?

Contactez-nous pour obtenir une réponse et un accompagnement personnalisé

Pour aller plus loin

Découvrez tous nos articles pour vous aider à appréhender votre départ à la retraite.

Nos solutions

Chaque année, nous réalisons plus de 2000 accompagnements auprès de chefs d’entreprise, médecins, professions juridiques, artisans/commerçants ou salariés/cadres.

Neovia ne propose pas une solution retraite, mais plusieurs, personnalisées et adaptées à chaque profil et à chaque situation : Bilan Retraite Conseil, Expertise Retraite, Expertise de Départ…

Nos experts possèdent une connaissance pointue des régimes de retraite, des carrières complexes et des spécificités sectorielles. Ils vous apportent des résultats concrets : reconstitution de carrière, sécurisation des droits, optimisation de votre retraite et audits de relevé de carrière pour déceler les éventuelles erreurs.


Audit de retraite

Bilan Retraite Conseil

Réservé aux cadres et salariés, ce diagnostic personnalisé vous permet de connaître l'âge de départ optimal et le montant de vos revenus pour préparer sereinement votre retraite.

Niveau d'accompagnement

1/5

Expertise Retraite

Dirigeants, chefs d’entreprise et professions libérales, après reconstitution fidèle de votre carrière, nous analysons les dispositifs réglementaires (régimes, rachats, majorations…) permettant d’optimiser votre retraite.

Niveau d'accompagnement

3/5

Votre profil

Vous avez un statut de dirigeant, professions libérale, médicale ou juridique, artisan/commerçant ou cadre ?

Vous avez besoin de mieux connaître vos droits ?

Découvrez tous nos conseils et prestations associées pour vous accompagner.

Salarié

Neovia accompagne les salariés pour vérifier leurs droits et optimiser leur départ à la retraite.

Dirigeant

Neovia accompagne les dirigeants pour sécuriser et optimiser leur retraite.

Profession médicale

Neovia accompagne les médecins et libéraux pour une retraite sereine et simplifiée.

Profession libérale

Neovia aide les professionnels à y voir clair dans leur retraite grâce à une approche sur mesure.

Profession juridique

Neovia accompagne les professions juridiques avec l’expertise nécessaire pour une retraite maîtrisée.

Artisan/ Commerçant

Neovia accompagne les artisans et commerçants pour optimiser et sécuriser leur retraite.

Cadre supérieur/ Expatrié

Neovia aide les cadres aux parcours complexes à reconstituer leur carrière et optimiser leur retraite.